Страховка от наводнений в Германии станет обязательной: план правительства
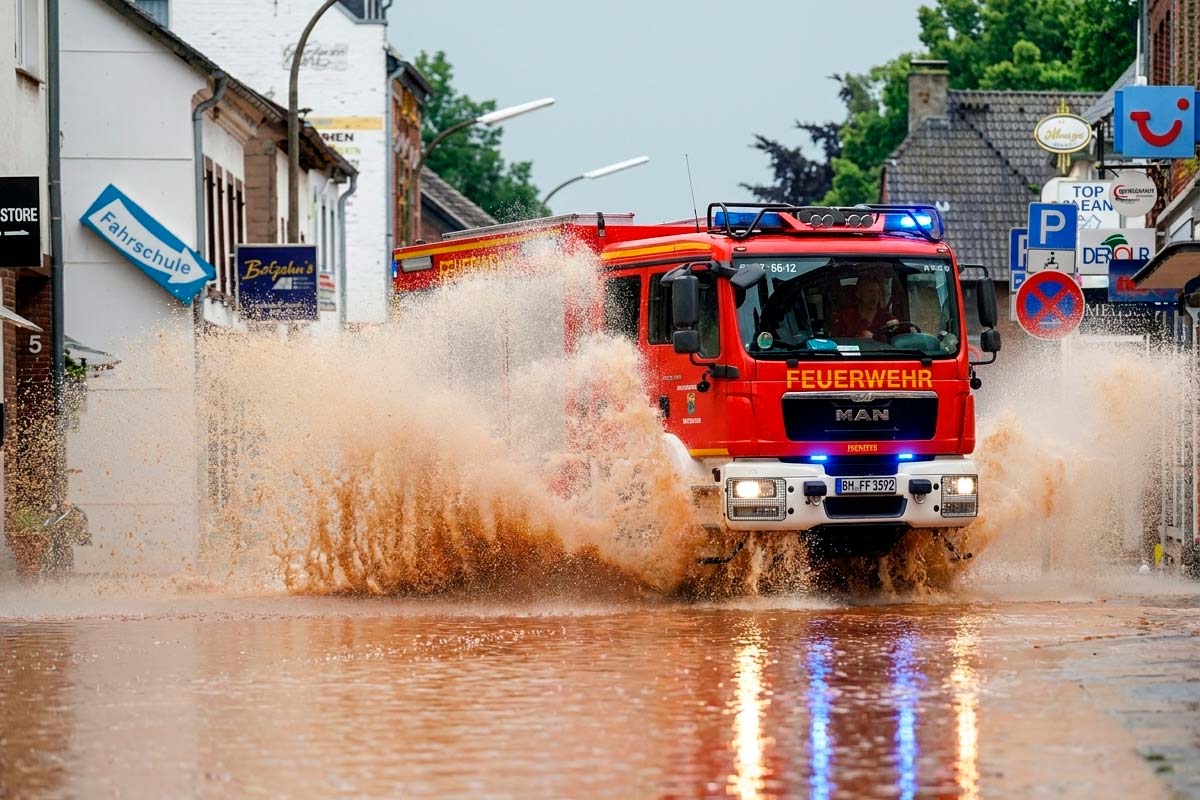
Страховка от наводнений в Германии станет обязательной: план правительства — разрушительное наводнение в долине реки Ар в 2021 году стало серьёзным предупреждением.
Спустя несколько лет правительство Германии решило действовать: министр юстиции Штефани Хубиг и министр финансов Ларс Клингбайль намерены внести поправки в закон о жилищном строительстве, чтобы сделать страхование от стихийных бедствий обязательным.
Соответствующий законопроект уже существует — документ оказался в распоряжении агентства dpa. Если планы будут реализованы, миллионы домовладельцев в Германии столкнутся с новыми обязательствами.
Читайте также: Страховая компенсация после стихийного бедствия в Германии.
Страховка от наводнений в Германии станет обязательной: план правительства
В основе планов лежит простой факт: из-за изменения климата экстремальные погодные явления в Германии будут происходить всё чаще. Поэтому новые полисы страхования жилых зданий должны покрывать не только стандартные риски, но и другие стихийные бедствия — так называемый ущерб от стихийных бедствий. «Сейчас необходимо комплексное страховое покрытие именно от таких видов ущерба», — заявила Хубиг (СДПГ) кёльнской газете Kölner Stadt-Anzeiger.
Страхование от стихийных бедствий станет стандартной опцией
Для достижения этой цели министры хотят обязать страховую отрасль включать страхование от стихийных бедствий в качестве стандартной опции в полисы страхования жилых зданий.
Это значит, что любой, кто оформляет такую страховку на свой дом, в будущем автоматически и в обязательном порядке получит защиту от ущерба, причинённого, например, наводнениями.
Кстати, согласно проекту закона, владельцам придётся выплатить максимум 20 000 евро из собственных средств в случае ущерба.
Читайте также: Климатический кризис: как «супер-Эль-Ниньо» может ударить по Европе.
Страховка от наводнений в Германии станет обязательной: сколько это будет стоить и от чего зависит цена?
Вопрос расходов для собственников недвижимости остаётся критически важным. По данным портала страховой индустрии Versicherungswirtschaft-heute, годовая страховая премия по полису страхования от стихийных бедствий составляет от 100 до 1500 евро. Точная сумма зависит от местоположения и риска ущерба в конкретном районе — это регулируется системой зонирования ZÜRS, которая делит территорию на четыре зоны по риску затопления, подпора и сильных дождей.
Цена страховки: от чего будет зависить тариф
- Зона 1–2: низкий риск — здесь находится более 98% всех зданий в Германии, для них премии, вероятно, будут ниже.
- Зона 3–4: средний и высокий риск — статистически наводнения происходят не реже одного раза в 10–100 лет. Для 0,4% зданий в Зоне 4 страхование, вероятно, обойдётся дороже.
- Для среднего уровня риска затраты на страхование частного дома обычно составляют от 300 до 1300 евро в год, часто в сочетании с франшизой (обычно 10%, например, от 500 до 5000 евро). Страховщики должны рассчитывать взносы «ответственно и в соответствии с риском», цитирует FAZ заявление Министерства юстиции.
Читайте также: Условия выплаты страховки при ущербе от морозов в Германии.
Споры вокруг плана: критика из ХДС и позиция страховщиков
План вызывает споры — отчасти потому, что он может привести к дополнительным расходам для миллионов домовладельцев. Критика поступает и изнутри ХДС. Карстен Мюллер, председатель юридического комитета, заявил газете FAZ, что документ имеет «значительные недостатки» и «сводится к варианту с обязательным минимальным покрытием и высокими франшизами». Он также выразил обеспокоенность по поводу конституционности. ХДС намерена настаивать на аспекте государственного перестрахования.
Йорг Асмуссен, генеральный директор Немецкой страховой ассоциации (GDV), поддерживает саму идею: «Правильно обеспечить страхование большего количества зданий от стихийных бедствий». Однако, по его словам, обязательное страхование не предотвратит ни одного страхового случая.
«Чтобы гарантировать доступность страхования от стихийных бедствий через 20 лет, нам необходимы как обязательные меры предотвращения, так и государственное перестрахование от экстремальных стихийных бедствий, как это прямо предусмотрено в коалиционном соглашении», — подчеркнул он.
Отдельно обсуждается вопрос об арендаторах
Министерство изучает, можно ли юридически запретить арендодателям перекладывать дополнительные расходы на страхование от стихийных бедствий на своих арендаторов.
Возможность отказаться от участия в обязательном страховании не предусмотрена — соответствующее предложение ХДС и страховой отрасли было отклонено Министерством юстиции и Министерством финансов. К тому же, государственное перестрахование в рамках этого закона пока не планируется — вопреки тому, что было согласовано в коалиционном соглашении.
Окончательного решения пока нет. Документ сначала будет обсуждён с другими министерствами, федеральными землями и ассоциациями. Подробный проект закона ожидается в начале декабря 2026 года.
Читайте также: Страховка от несчастного случая в Германии: что нужно знать.
Страховка от наводнений в Германии станет обязательной: коротко о главном
Что делать сейчас?
- Проверьте свой полис страхования жилья. Посмотрите, входит ли в вашу Wohngebäudeversicherung покрытие «Elementarschäden» — ущерб от стихийных бедствий: наводнений, сильных дождей, подтопления. По умолчанию в Германии этого покрытия нет — нужна отдельная опция. Если её нет, вы пока не защищены от таких рисков.
- Определите свою зону риска ZÜRS. Система делит территорию Германии на четыре зоны по вероятности затопления и подтопления, и от неё напрямую зависит цена полиса. Зоны 1–2 — низкий риск (здесь находится более 98% всех зданий), зона 4 — высокий. Узнать свою зону можно у страховщика или через онлайн-сервисы ZÜRS.
- Если дом в зоне риска 3–4 — не ждите обновления закона. Оформить страховку стоит уже сейчас: после вступления закона в силу тарифы для рискованных зон вряд ли снизятся, а страховщики могут ужесточить условия. Чем раньше вы застрахованы, тем спокойнее.
- Следите за обсуждением. Подробный проект закона ожидается в начале декабря — тогда появятся сроки вступления в силу и финальные условия. До этого момента документ будет проходить обсуждения с министерствами, федеральными землями и ассоциациями.
Кого коснётся?
- Владельцев жилых зданий — собственников домов и квартир. Именно они оформляют Wohngebäudeversicherung, и именно на них лягут новые обязательства. Речь идёт о миллионах домовладельцев по всей Германии.
- Арендаторов — косвенно. Министерство юстиции изучает, можно ли юридически запретить арендодателям перекладывать дополнительные расходы на страхование от стихийных бедствий на своих арендаторов. Однако пока этот вопрос остаётся открытым.
- Тех, у кого уже есть полис. Их тоже коснётся: страхование от стихийных бедствий станет стандартной опцией, то есть будет автоматически включаться в новые полисы страхования жилых зданий.
Что если уже есть страховка?
- Если покрытие Elementarschäden уже есть — вы защищены. Но стоит проверить лимиты выплат и размер франшизы: при ущербе часть расходов может остаться на вас.
- Если покрытия нет — по плану оно станет стандартной опцией для новых полисов.
- Отказаться от обязательного страхования нельзя. Предложение ХДС и страховой отрасли о возможности отказа было отклонено Министерством юстиции и Министерством финансов.
- Учтите франшизу. По проекту владелец платит максимум 20 000 евро из собственных средств при ущербе — это важно учитывать при планировании финансовой защиты.
Читайте также: Госстраховка и очереди к врачу в Германии: 4 способа попасть на приём быстрее.

Последние новости