Бундестаг одобрил закон о досрочной пенсии для детей — но есть нюанс
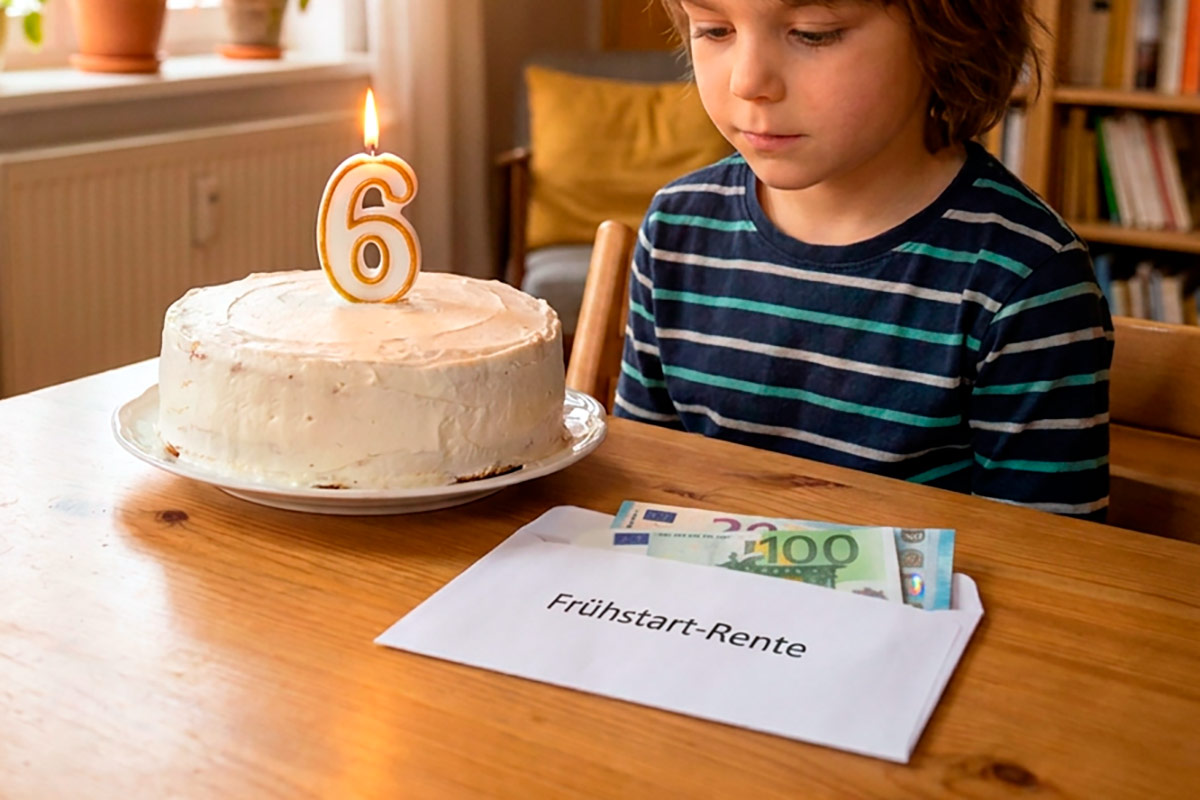
Бундестаг одобрил закон о досрочной пенсии для детей — но есть нюанс: этих денег хватит далеко не всем, а без частных взносов сумма окажется мизерной. Разбираемся, как работает эта схема, сколько реально удастся накопить и почему критики называют ее несправедливой.
Читайте также: Правительство Мерца утвердило закон о детской накопительной пенсии.
Бундестаг одобрил закон о досрочной пенсии для детей — но есть нюанс
Бундестаг одобрил закон о так называемой досрочной пенсии для детей (Fruehstartrente). Frühstartrente — это немецкая государственная субсидия на частные пенсионные накопления, предназначенная для детей и подростков. Дети в возрасте от 6 до 18 лет будут получать от государства по 10 евро в месяц. Эти деньги будут поступать на специальный индивидуальный пенсионный сберегательный счет.
Бундестаг одобрил данный закон 16 октября 2026 года, но вступить в силу он должен с 1 января 2027 года и для окончательного утверждения всё ещё требуется согласие Бундесрата.
Представители правящей коалиции назвали решение историческим. Финансовый политик СДПГ Михаэль Тьюз заявил, что оно окажет долгосрочный эффект: «Это поможет многим людям создать надежный пенсионный план». Главная цель программы — с раннего возраста показать молодым людям, как работают рынки капитала.
Читайте также: Плюсы и минусы детской накопительной пенсии в Германии.
Бундестаг одобрил закон о досрочной пенсии для детей: cколько денег реально накопить
Главный вопрос: во что превратятся эти 10 евро в месяц к моменту выхода на пенсию? За 12 лет (144 месяца) государство внесет на счет каждого ребенка ровно 1440 евро. Если после 18 лет деньги останутся в портфеле ETF и продолжат расти еще 49 лет — до стандартного пенсионного возраста в 67 лет, — в дело вступит эффект сложных процентов.
Цифры выглядят так:
- При доходности 3% годовых накопления составят около 7400 евро.
- При 5% — примерно 21 400 евро.
- При 7% — около 61 300 евро.
Если же родители будут добавлять к госденьгам свои 50 евро в месяц, результат окажется значительно выше:
- При 3% — около 44 200 евро.
- При 5% — примерно 128 500 евро.
- При 7% — почти 367 900 евро.
Почему 10 евро в месяц — это мало для пенсии
Как бы впечатляюще ни выглядели эти суммы, их недостаточно, чтобы заметно закрыть дефицит пенсионных выплат в старости.
По расчетам финансовых экспертов, чтобы компенсировать нехватку, например, 800–1000 евро в месяц на протяжении 25–30 лет после выхода на пенсию, нужен дополнительный капитал в размере от 150 000 до 250 000 евро.
К тому же инфляция постепенно съедает покупательную способность. При инфляции 2% в год конечный капитал в 36 500 евро через 60 лет будет соответствовать лишь примерно 11 000 евро в сегодняшних деньгах. В итоге дополнительная пенсия в 70–200 евро в месяц лишь немного смягчит последствия роста цен.
Читайте также: Новый закон с 2026 года: государство даёт 10 евро — а к пенсии выходит 320 000.
Бундестаг одобрил закон о досрочной пенсии для детей: «родительская лотерея» и неравенство
Закон вызвал резкую критику со стороны оппозиции. Причина — возможность родителей и бабушек с дедушками увеличивать детскую пенсию за счет добровольных взносов. В рамках нового счета разрешены взносы до 6840 евро в год.
Депутат от Партии зеленых Стефан Шмидт предупредил о появлении двухуровневой системы. По его словам, те, кому повезло в «родительской лотерее» и у кого есть состоятельные родственники, смогут накопить значительное состояние. А дети из малообеспеченных семей останутся с минимальными выплатами.
Депутат от Левой партии Сара Воллат также раскритиковала закон, заявив, что он не гарантирует подлинного равенства возможностей.
Читайте также: Мерц хочет привязать пенсию к стажу: кто будет в проигрыше.
Что делать родителям: главный вывод
Досрочная пенсия — важный первый шаг к созданию обеспеченных пенсионных планов и формированию инвестиционного портфеля для следующего поколения.
Но рассматривать ее как единственный способ обеспечить пенсию нельзя.
Тем, кто хочет реально защитить своих детей от бедности в старости, эксперты советуют использовать государственное финансирование и — если позволяет семейный бюджет — с школьного возраста начать вносить собственные ежемесячные сбережения.
Читайте также: Ценовая гонка за пенсию в Германии: банки и необрокеры снижают комиссии.

Последние новости