Часть рассрочек в Германии приравняют к кредиту с 20 ноября 2026 года
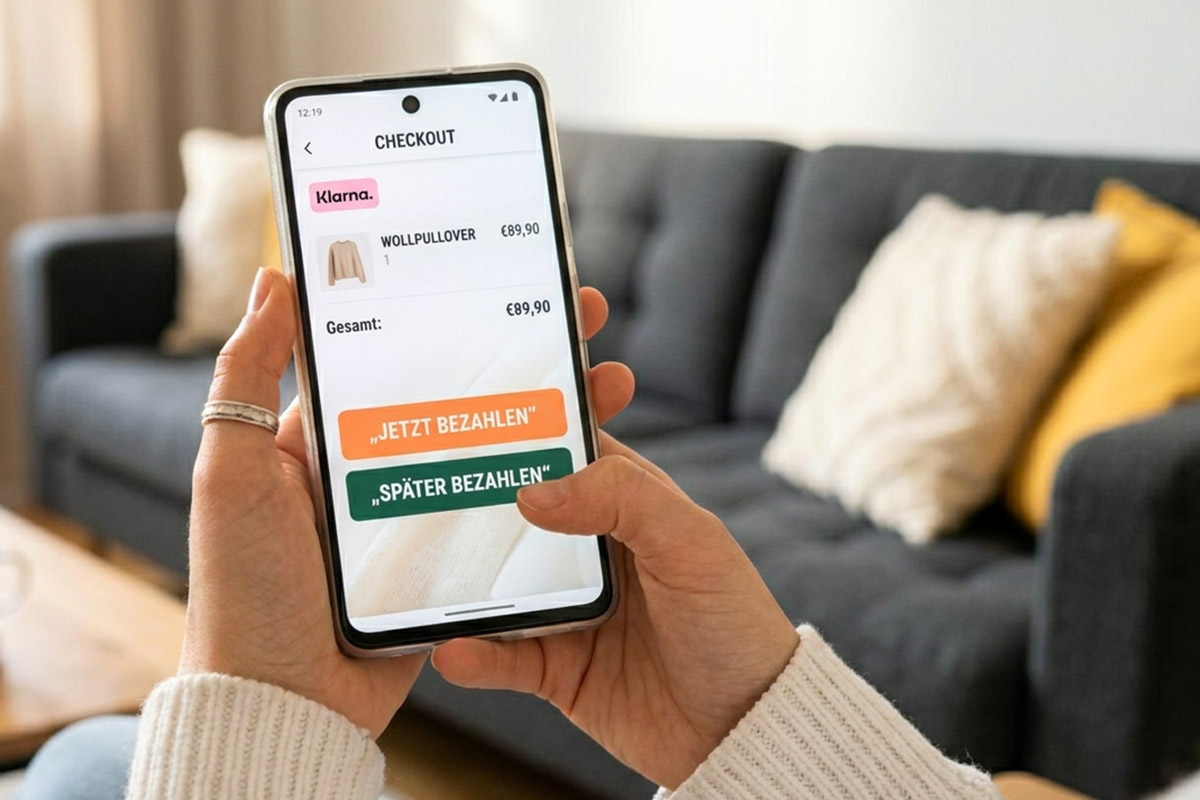
Часть рассрочек в Германии приравняют к кредиту с 20 ноября 2026 года — новые правила затронут сервисы „плати потом“, краткосрочные и небольшие кредиты до 200 евро.
Новые кроссовки, телевизор или зимняя куртка: в онлайн-магазине часто достаточно одного клика, а счёт приходит только через несколько недель — или его можно разбить на несколько платежей. Это удобно, но может обойтись дорого.
Правила для рассрочки, «плати потом» и овердрафта заметно меняются.
Читайте также: Пенсия, кредит, страховка: 5 дедлайнов ноября 2026 года в Германии.
Часть рассрочек в Германии приравняют к кредиту с 20 ноября 2026 года
До сих пор беспроцентные кредиты, короткие отсрочки платежа и суммы до 200 евро в основном не попадали под регулирование.
С 20 ноября это меняется: беспроцентные и краткосрочные кредиты, небольшие кредиты до 200 евро и многие модели «плати потом» теперь юридически считаются кредитом.
Согласно Союзу потребителей Германии (Bundesverbraucherhilfe), предложение подпадает под новые правила, если выполняется хотя бы одно условие.
Условия:
- платёжный сервис финансирует покупку вперёд, то есть сначала платит за клиента;
- отсрочка платежа стоит денег — например, из-за сборов или процентов;
- срок оплаты больше, чем при обычной покупке с выставлением счёта.
Классическая покупка по счёту с коротким сроком и без сборов по-прежнему не считается кредитом. Это действует и тогда, когда продавец передаёт своё требование платёжному сервису. Также остаются исключением беспроцентные кредитные карты с ежемесячным расчётом.
Читайте также: Новые правила кредитования в Германии начнут действовать с 20 ноября 2026 года.
Часть рассрочек в Германии приравняют к кредиту: проверка кредитоспособности станет обязательной
Если предложение «плати потом» считается кредитом, провайдеры будут обязаны проверять, сможет ли клиент вероятно вернуть деньги.
Специалисты называют это кредитоспособностью или платёжеспособностью (Bonität). Данные из соцсетей и медицинские данные для этого использовать нельзя, а кредитные скоринги для несовершеннолетних запрещены.
Если кредит платный, клиент получит более подробные документы с примером расчёта, показывающим стоимость. По бесплатным кредитам провайдеры тоже должны кратко информировать. Договоры теперь можно заключать в текстовой форме — например, по электронной почте, без подписи на бумаге. В рекламе кредитов также должно быть указано, что кредиты стоят денег.
Читайте также: Рост ставок по ипотеке в Германии: как не переплатить при продлении кредита.
Право отказа в течение 14 дней для кредитов при онлайн-покупках
Кредитные договоры с этой даты можно расторгнуть в течение 14 дней — то есть отменить без указания причин.
Если провайдер предоставил неверную информацию, срок продлевается, но заканчивается максимум через 12 месяцев и 14 дней. При онлайн-покупках дополнительно может действовать отдельное право отказа от самой покупки.
Если кто-то не справляется с платежами, кредитор сначала должен проявить снисхождение, прежде чем переходить к более жёстким мерам. По данным Союза потребителей, возможна, например, отсрочка платежа или новый график рассрочки. Поэтому заёмщикам следует как можно раньше обращаться к кредитору.
Новые правила для овердрафта по текущему счёту
Для овердрафта (диспо) — предела, в рамках которого клиенты банка могут уходить в минус по текущему счёту, — тоже многое меняется.
Теперь для него также действует право отказа, а банки больше не могут закрывать овердрафт в один день. Прежде чем взыскивать деньги, они должны предложить вернуть сумму 12 равными ежемесячными платежами.
Дешёвым овердрафт от этого не становится. По данным Союза потребителей, он часто стоит от 10 до 15 процентов годовых. Обычный банковский кредит на рассрочку часто заметно дешевле и может стать альтернативой, если счёт долго остаётся в минусе.
Читайте также: Европейский суд запретил банкам в Германии начислять проценты на страхование кредита.
Часть рассрочек в Германии приравняют к кредиту: рассрочка может обойтись дорого
Пропущенные платежи быстро становятся дорогими: сначала приходят пени за напоминание, потом, возможно, коллекторское агентство и негативная запись в Schufa. Это может позже создать проблемы, например, при поиске жилья. Мошенники к тому же используют страх перед напоминаниями и рассылают поддельные требования об оплате.
Одна рассрочка редко приводит к проблемам, а вот несколько одновременно — уже да. Союз потребителей советует заранее рассчитать общую стоимость и записать все платежи с датами.
При проблемах с оплатой следует как можно раньше связаться с кредитором или обратиться в бесплатную консультацию по долгам.
Читайте также: Переходный кредит в Германии: 7 важных моментов для заемщиков.

Последние новости